Стоимость франшизы: как рассчитать реальную окупаемость
В презентации франшизы стоимость входа часто выглядит одной суммой: паушальный взнос плюс инвестиции в открытие. В рабочей финансовой модели это только начало.
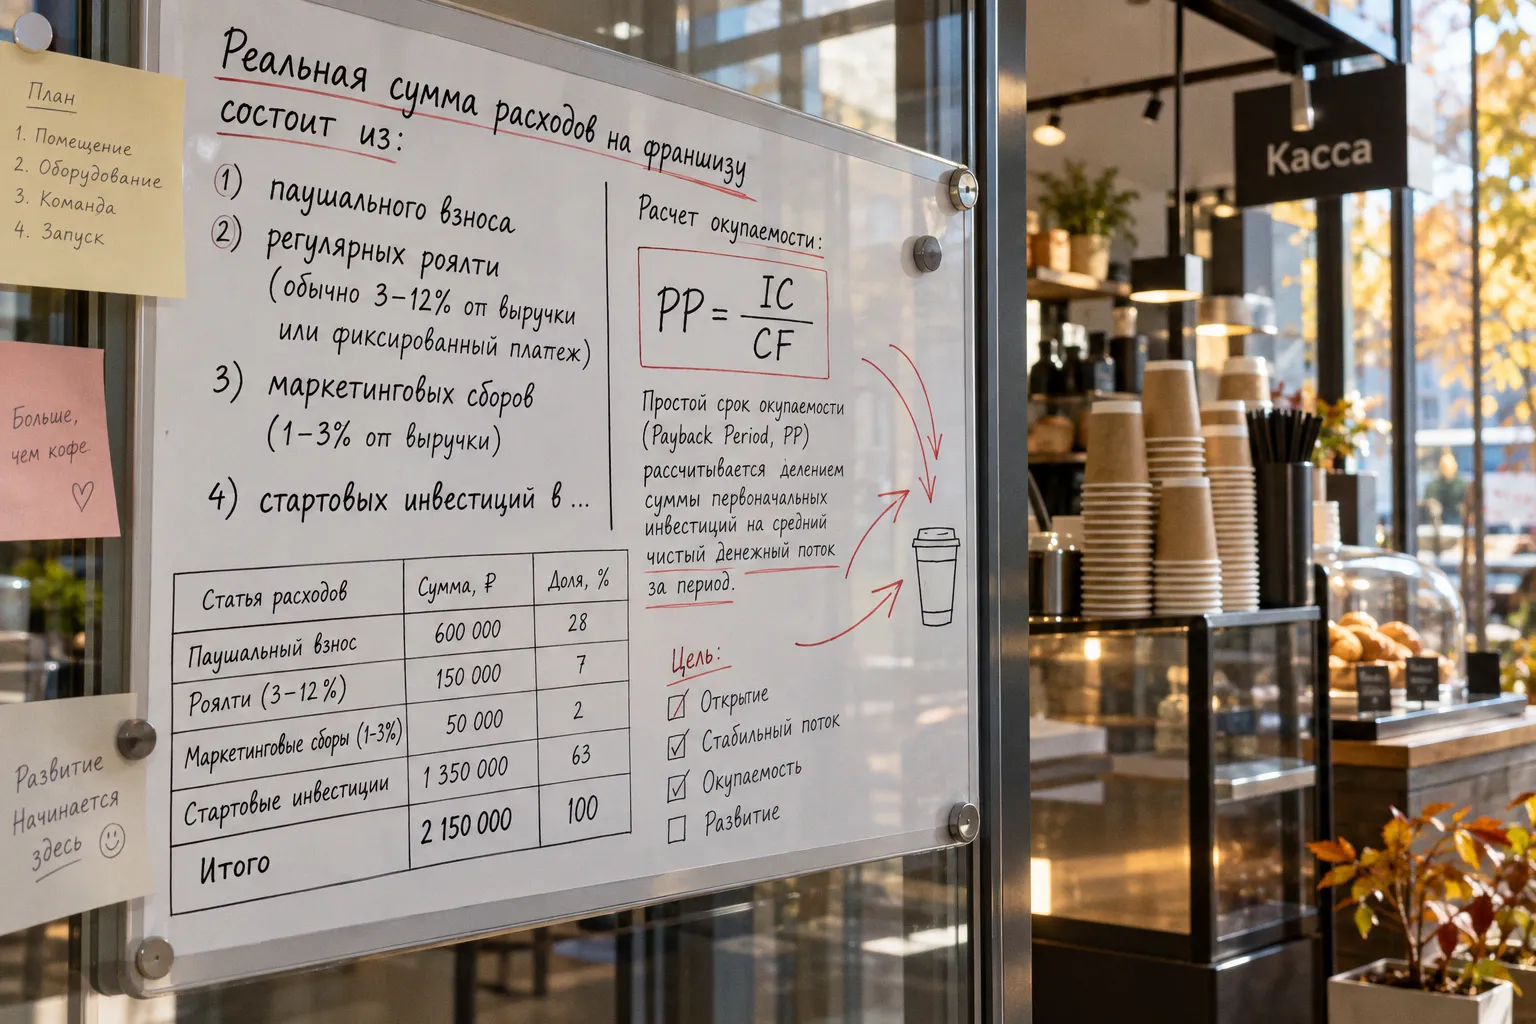
К ремонту, оборудованию и первому товарному запасу добавляются ФОТ до выхода на плановую выручку, аренда, роялти и маркетинговые сборы. Если хотя бы часть этих расходов выпала из расчета, срок окупаемости на бумаге будет короче, чем в кассе.
Проверить реальную окупаемость франшизы можно только через денежный поток конкретной точки: с реалистичной выручкой, полной структурой затрат и сроком выхода на рабочий режим. Для оценки недостаточно разделить инвестиции на прибыль из презентации. Нужны как минимум простой срок окупаемости, дисконтированный срок окупаемости и NPV — показатель, который показывает, создает ли проект стоимость с учетом цены денег во времени.
Анатомия инвестиций: из чего складывается стоимость запуска
Первоначальные вложения — не синоним паушального взноса. Это сумма денег, которую предприниматель должен вложить до того, как точка начнет генерировать устойчивый положительный денежный поток. В нее входят платежи франчайзеру и все расходы на запуск на выбранной локации.
Базовая смета обычно состоит из нескольких частей:
- паушальный взнос за вступление в сеть и получение предусмотренного договором пакета прав и услуг;
- ремонт и подготовка помещения, включая работы, которые возникают из-за требований к формату точки;
- оборудование, мебель, кассовая техника и программное обеспечение;
- стартовый товарный запас или расходные материалы;
- подбор и обучение персонала;
- аренда и коммунальные расходы до выхода на операционную выручку;
- рекламные и маркетинговые платежи, в том числе те, что начисляются с первых месяцев работы.
Разделите эту смету на две группы: платежи до открытия и расходы после открытия. Такое разделение быстро показывает, где именно возникает кассовый разрыв. Например, точка может уже работать, но еще не покрывать арендную ставку, ФОТ и регулярные платежи франчайзеру. Эти деньги тоже должны быть предусмотрены в стартовом бюджете — даже если в презентации они не называются инвестициями.
Отдельная ловушка — считать только расходы, которые франчайзер включил в заявленный бюджет запуска. Если смета не закреплена в договоре и не привязана к конкретному помещению, она остается ориентиром, а не лимитом. Аренда, состояние инженерных сетей, требования к ремонту и сроки поставки оборудования меняют итоговую сумму. Для расчета нужны коммерческие предложения и условия по вашей локации, а не усредненная цифра из рекламного материала.
Регулярные платежи также необходимо заложить в модель отдельно. По имеющейся практике, роялти часто составляют 3–12% от выручки либо фиксированную сумму. Маркетинговый сбор может составлять 1–3% от выручки. Для конкретной франшизы эти значения могут отличаться: проверять нужно договор и финансовые документы, а не переносить диапазон на любую сеть.
| Статья | Как учитывать в модели | Что может исказить расчет |
|---|---|---|
| Паушальный взнос | Включить в первоначальные инвестиции | Неясный состав передаваемых прав и услуг |
| Ремонт и оборудование | Считать по смете конкретного помещения | Неполная комплектация или дополнительные требования сети |
| Товарный запас | Учитывать отдельно от ремонта и оборудования | Обязательная закупка сверх реально необходимого объема |
| Роялти | Применять к базе, указанной в договоре | Процент с выручки сохраняется даже при низкой марже |
| Маркетинговый сбор | Включить в ежемесячные расходы | Не путать общий маркетинг сети с продвижением конкретной точки |
| ФОТ, аренда, оборотные средства | Учитывать до выхода на устойчивый поток | Игнорирование периода разгона и кассового разрыва |
Есть и учетная сторона. В бухгалтерском учете франчайзи паушальный взнос отражается как расходы будущих периодов и списывается равными частями в течение срока договора. Но для оценки окупаемости он остается реальным первоначальным оттоком денег: бухгалтерский порядок списания не возвращает вложенную сумму в кассу и не сокращает фактическую потребность в оборотном капитале.
В финансовой модели учитывают не только цену входа в сеть, но и деньги, которые понадобятся точке до того, как она начнет сама финансировать свою работу.
Нулевой паушальный взнос: цена может быть в другом месте
Отсутствие паушального взноса не означает, что франшиза обходится без первоначальных затрат. Франчайзер может компенсировать этот платеж повышенным роялти, обязательной закупкой продукции с наценкой или платными услугами, например подготовкой дизайн-проекта. Экономический смысл условий виден не по одной строке прайса, а по совокупности расходов за весь срок работы.
Сравнивать предложения только по размеру паушального взноса — значит сравнивать несопоставимые модели. В одной франшизе входной платеж выше, зато часть запуска включена в пакет. В другой его нет, но регулярная нагрузка на точку больше. Для расчета нужно привести условия к одной базе: одинаковая выручка, сопоставимые расходы на запуск, одинаковый горизонт анализа.
Особенно внимательно смотрите на базу начисления роялти. Если платеж считается с выручки, он не уменьшается автоматически вместе с фудкостом, зарплатами или арендой. Точка с низкой валовой маржой может перечислять франчайзеру заметную сумму даже в период, когда собственнику не хватает денег на оборотный капитал. Фиксированное роялти создает другой риск: при слабой выручке платеж занимает большую долю дохода, чем ожидалось.
На переговорах и при разборе документов полезно свести обязательства в отдельный список:
1. Какие платежи возникают до открытия и какие — с первого дня работы?
2. Начисляется ли роялти на выручку, валовую прибыль или в фиксированной сумме?
3. Есть ли обязательные закупки у франчайзера или назначенных поставщиков и как формируется цена?
4. Какие услуги оплачиваются отдельно — от дизайн-проекта до обучения и сопровождения?
5. Может ли ставка или состав платежей измениться в течение договора, и кто вправе менять условия?
Ответы должны попадать в финансовую модель. Если франчайзер называет обязательную закупку «рекомендованной», но без нее нельзя соблюдать стандарт сети или продолжать работу, для бизнеса это фактическое обязательство. В модели его разумно считать расходом, пока документы и практика не подтверждают обратное.
Что договор говорит о платежах
В законодательстве РФ нет самостоятельного термина «роялти» как отдельного вида договора. Использование комплекса исключительных прав в отношениях франчайзинга оформляют договором коммерческой концессии по статье 1027 ГК РФ либо лицензионным договором по статье 1235 ГК РФ. Конкретная конструкция зависит от того, какие именно права и условия передаются сторонами.
Для расчета важна не вывеска платежа, а его содержание в договоре. Название «роялти» само по себе не отвечает на вопросы о базе начисления, сроках оплаты, порядке изменения суммы и последствиях просрочки. То же касается маркетингового сбора и оплаты сопровождения. В финансовой модели у каждой регулярной строки должны быть понятное основание и график.
Проверьте, как договор описывает:
- передаваемые права и срок их использования;
- состав услуг, включенных в паушальный взнос;
- порядок расчета роялти и маркетинговых платежей;
- обязательные закупки и условия поставки;
- основания для дополнительных платежей;
- правила продления, прекращения договора и работы после его завершения.
Это не формальная юридическая уборка перед подписанием. Условия договора определяют, какие расходы являются обязательными, могут ли они измениться и что произойдет с точкой при досрочном выходе. Если платеж присутствует в презентации, но отсутствует в договоре, его статус нужно прояснить до принятия решения. Если обязательство закреплено в договоре, не стоит убирать его из прогноза только потому, что франчайзер назвал его необязательным в устной беседе.
От простого срока окупаемости к DPP и NPV
Простой срок окупаемости — полезная первая оценка, но не ответ на вопрос, выгодна ли франшиза. Формула выглядит так:
PP = IC / CF
Здесь IC — первоначальные инвестиции, CF — средний чистый денежный поток за период. Если вложить 6 млн рублей, а средний чистый поток составляет 500 тыс. рублей в месяц, простой расчет даст 12 месяцев. Но такой результат верен только при условии, что поток действительно чистый, сопоставимый по месяцам и уже учитывает обязательные платежи и расходы на поддержание бизнеса.
В прогнозе франчайзера показатель часто теряет смысл из-за подмены. Вместо денежного потока могут показать выручку, операционную прибыль до части расходов или результат зрелой точки без учета периода запуска. Для проверки нужно восстановить цепочку от выручки до денег, которые остаются у владельца после текущих обязательств и необходимых расходов. Разовые вложения нельзя смешивать с ежемесячными расходами, а прибыль — с денежным остатком на счете.
Простой PP не учитывает, что рубль сегодня и рубль через несколько лет имеют разную стоимость. Он также не показывает, что происходит с проектом после условной даты окупаемости: сколько еще денег потребуется, как долго действует договор и не возникнут ли дополнительные вложения. Здесь нужны дисконтированные показатели.
DPP, или дисконтированный срок окупаемости, учитывает временную стоимость денег. Будущие денежные потоки приводят к текущей стоимости с выбранной ставкой дисконтирования, после чего смотрят, когда накопленный дисконтированный поток покрывает первоначальные инвестиции. DPP обычно получается не короче простого PP. Если модель дает обратный результат, проверьте формулы и исходные предпосылки.
NPV, чистая приведенная стоимость, показывает разницу между текущей стоимостью будущих потоков и первоначальными вложениями. Положительное значение означает, что при выбранной ставке дисконтирования проект создает стоимость. Отрицательное — что прогнозные поступления не компенсируют затраты с учетом цены капитала. Само по себе положительное NPV не гарантирует, что точка не столкнется с кассовым разрывом: для этого отдельно анализируют помесячный денежный поток и потребность в оборотных средствах.
Ставка дисконтирования не должна быть числом, выбранным ради красивого результата. Она отражает стоимость капитала и риск проекта. Чем выше неопределенность выручки, условий аренды и обязательных платежей, тем осторожнее нужно относиться к оценке будущих поступлений. Если франчайзер не объясняет, откуда взята ставка, а в модели нет сценариев, точность NPV лишь кажущаяся.
Финансовая модель: от выручки до денег владельца
Рабочая модель начинается не с обещанной окупаемости, а с помесячной выручки и расходов. На старте нельзя механически ставить плановую выручку зрелой точки: первые месяцы могут пройти на неполной загрузке, при этом аренда, зарплаты и регулярные платежи уже начисляются. Именно здесь возникает кассовый разрыв, который в рекламном сроке окупаемости часто не виден.
В базовом сценарии выручку лучше считать осторожно, а расходы — полностью. Отдельно заложите переменные затраты, включая товар и фудкост, и постоянные: ФОТ, аренду, коммунальные платежи, роялти, маркетинговые сборы. Затем проверьте, какой денежный поток остается после операционных расходов и сколько средств требуется для финансирования периода разгона.
Чтобы понять, насколько проект зависит от оптимистичных предпосылок, рассчитайте три сценария:
- Базовый: выручка и темп выхода на план соответствуют обоснованным ожиданиям, а затраты включают все регулярные платежи.
- Осторожный: выручка ниже плана или растет медленнее, тогда как аренда, ФОТ и договорные платежи сохраняются.
- Стрессовый: одновременно возникают задержка открытия, дополнительные затраты на помещение и более длинный период слабой загрузки.
Это не попытка предсказать точное будущее. Сценарии показывают, какие переменные сильнее всего сдвигают окупаемость и выдержит ли бюджет неблагоприятный старт. Если небольшое снижение выручки превращает положительный поток в отрицательный, а запас оборотных средств не покрывает несколько месяцев работы, проект чувствителен к ошибкам прогноза.
Полезно разложить расчеты в таблице по месяцам, а не одной строкой «средний поток». В ней должны быть видны вложения до открытия, стартовый товар, выручка периода разгона, переменные расходы, постоянные платежи и остаток денег. Среднее значение способно скрыть провал первых месяцев: касса может уйти в минус задолго до того, как годовой отчет покажет прибыль.
Заявленный франчайзером срок окупаемости используйте как гипотезу. Попросите раскрыть исходные данные: какой формат точки заложен, какая локация, какая выручка, как учтен ФОТ, включены ли налоги и все платежи франчайзеру, когда именно начинается отсчет. Затем пересчитайте модель для собственных условий. Если исходные допущения не подтверждены договором, сметой или данными по сопоставимым точкам, помечайте их как неопределенность, а не как факт.
Итоговый расчет должен давать три разных ответа. Первый — сколько денег потребуется до открытия и на период разгона. Второй — когда проект вернет вложенный капитал по простому и дисконтированному расчету. Третий — создает ли он стоимость при выбранной ставке дисконтирования и сохраняет ли платежеспособность по месяцам.
Реальная окупаемость франшизы — не срок из презентации и не отношение паушального взноса к обещанной прибыли. Это результат полной модели, в которой учтены стартовые инвестиции, договорные платежи, операционная нагрузка и цена времени. Если после такого расчета бизнес сходится только при максимальной выручке, минимальных расходах и отсутствии задержек, перед предпринимателем не базовый прогноз, а ставка на удачное стечение обстоятельств.