Оборотный капитал франшизы: расчет резерва на первые месяцы
Паушальный взнос, ремонт, оборудование и стартовая закупка обычно занимают заметную часть бюджета франчайзи.
Но деньги заканчиваются часто уже после открытия: выручка еще не покрывает аренду, ФОТ, коммунальные платежи и регулярные закупки, а обязательства перед франчайзером уже идут по графику. Поэтому расчет оборотного капитала франшизы начинается не с вопроса, сколько стоит открыть точку, а с помесячного прогноза движения денег.
В смете запуска нужно разделить как минимум три разных запаса: средства на открытие, оборотный капитал бизнеса и личные деньги владельца. Если собрать их в одну сумму, легко принять залог за резерв, а плановую выручку — за деньги, которыми уже можно оплатить счета.
Сначала отделяем открытие от работы
Оценка стартовых вложений отвечает на вопрос, сколько потребуется до начала продаж. В нее входят разовые расходы, предоплаты и платежи, возникающие на подготовительном этапе. Их размер зависит от формата франшизы, помещения, требований франчайзера и региона. Единой суммы, которая подойдет всем точкам, нет.
В рабочей смете стоит разнести расходы по назначению и сроку платежа:
| Статья | Когда возникает | Что уточнить |
|---|---|---|
| Паушальный взнос и обучение | До запуска или по графику договора | Что именно входит в пакет и за какие услуги берется отдельная плата |
| Аренда, обеспечительный платеж, подготовка помещения | До открытия и в период ремонта | С какой даты начисляется аренда, возвращается ли обеспечительный платеж, кто оплачивает согласованные работы |
| Оборудование и мебель | До открытия | Какие позиции обязательны, кто выбирает поставщика и каковы сроки поставки |
| Стартовые запасы и расходные материалы | Перед началом продаж | Какой объем франчайзер считает обязательным и когда потребуется повторная закупка |
| Лицензии, разрешения, подключение сервисов | До открытия или на этапе запуска | Какие платежи разовые, а какие повторяются |
| ФОТ, аренда, коммунальные расходы и закупки | После открытия, затем регулярно | С какой даты и с какой периодичностью нужно платить |
| Роялти и другие договорные платежи | По условиям договора | Рассчитываются ли они от выручки, имеют ли минимальный размер и когда наступает срок оплаты |
В этой таблице принципиальна граница между затратами на запуск и регулярными расходами. Например, депозит арендодателю может потребоваться до открытия, но он не оплачивает следующие месяцы аренды. Стартовый запас товара запускает продажи, однако сам по себе не финансирует пополнение склада. Если в презентации эти суммы стоят рядом с оборотным капиталом без пояснения, их нельзя просто сложить и считать задачу закрытой.
В договоре и приложениях нужно сверить не только итоговую сумму, но и календарь платежей. Когда перечисляется паушальный взнос, кто оплачивает обучение и командировки, обязательны ли закупки у определенного поставщика, какие платежи начинаются до открытия. Уточнения важны и для коммерческой концессии, и для других форматов франчайзинга: название пакета не отменяет конкретных денежных обязательств.
Смета открытия показывает, сколько стоит дойти до первой продажи. Резерв показывает, чем оплачивать работу точки, пока продажи еще не кормят ее.
Переводим смету в помесячный денежный план
Для расчета запаса оборотных средств франчайзи нужна не только сумма затрат, но и последовательность поступлений и выплат. Сначала фиксируют регулярные обязательства, затем добавляют переменные расходы и только после этого сопоставляют их с поступлениями от покупателей. План строится по месяцам, а при плотном графике платежей — по неделям: месячная выручка на бумаге может поступить позже срока аренды или поставки.
Базовая логика расчета для каждого периода выглядит так:
Остаток на конец периода = остаток на начало + поступления − выплаты.
В выплаты попадают аренда, зарплаты и связанные с ними начисления, коммунальные услуги, закупки, логистика, эквайринг, роялти, налоги, обслуживание оборудования и иные платежи, предусмотренные договором и операционной моделью. Поступления отражают по ожидаемой дате фактического зачисления, а не по дате продажи. Для бизнеса с оплатой через агрегаторов или с отсрочкой этот разрыв может иметь значение для кассового плана.
Практически резерв считают как максимальную накопленную нехватку денег в прогнозном периоде. Если в одном месяце выплаты превышают поступления, разницу покрывает запас. Если дефицит сохраняется несколько месяцев, суммы дефицитов не всегда достаточно сложить механически: нужно учитывать остаток денег, который переносится между периодами, и сроки конкретных платежей. В результате получается минимальный объем финансирования, необходимый для исполнения обязательств при заданном сценарии выручки.
Для этой модели нужно отдельно задать три сценария: плановый, осторожный и неблагоприятный. В них меняют не произвольный процент, а конкретные допущения: дату открытия, скорость набора продаж, размер среднего чека, товарную оборачиваемость, условия оплаты поставщикам и график платежей по договору. Если франчайзер предоставляет прогноз, он остается исходным предположением, а не гарантией. Его следует пересчитать на собственных арендных условиях, фонде оплаты труда и режиме работы точки.
Особое внимание требуется закупкам. В товарной франшизе деньги могут надолго связываться в остатках, а следующая партия нужна до того, как полностью продалась предыдущая. В общепите к закупочному графику добавляется фудкост: изменение ассортимента, списания и условия поставки влияют на денежный остаток даже при стабильном потоке гостей. В сервисном бизнесе склад может быть меньше, зато заметной статьей становятся зарплаты специалистов и время между оказанием услуги и поступлением оплаты.
ФОТ нельзя моделировать только по числу сотрудников, указанному в презентации. Нужны даты выхода людей, режим смен, расходы на подбор и обучение, возможные замены, а также выплаты в период, когда точка уже открыта, но загрузка еще невысока. Аналогично с арендой: если платеж начинается до открытия, период ремонта уже потребляет деньги, хотя выручки в нем нет.
Три месяца в американском FDD не дают универсальный норматив
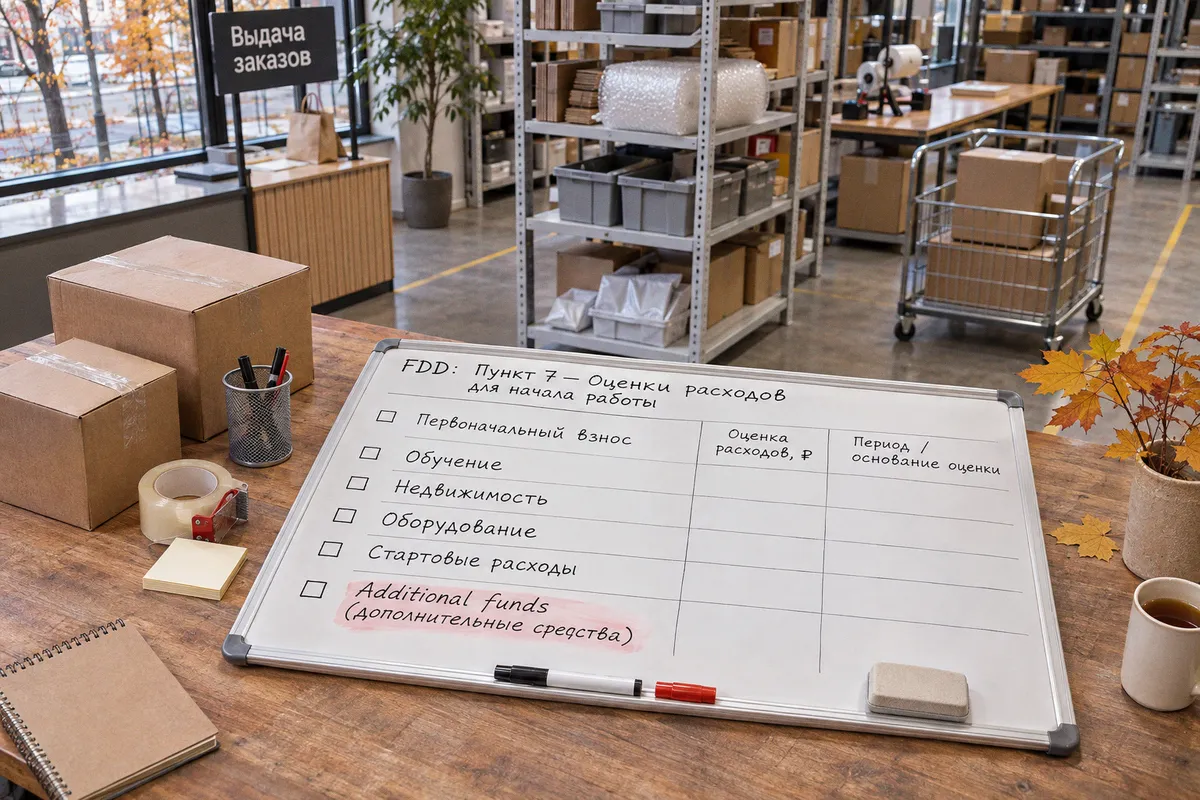
В документах раскрытия франшизы в США, FDD, раздел Item 7 описывает оценку первоначальных затрат. Среди перечисляемых статей могут быть первоначальный взнос, обучение, недвижимость, оборудование, стартовые запасы, депозиты, лицензии и предоплаченные расходы. Отдельная категория Additional funds предназначена для других расходов, необходимых до начала работы и в начальный период.
Руководство Федеральной торговой комиссии США указывает, что разумный начальный период для этой категории обычно составляет не менее трех месяцев; для отдельных отраслей франчайзер может оценивать более длительный срок. Эта цифра помогает понять, как устроено раскрытие затрат в американской системе. Она не подтверждает, что трехмесячного резерва хватит конкретному российскому франчайзи.
У трехмесячного ориентира есть важное ограничение: он относится к периоду оценки дополнительных средств в Item 7, а не к гарантированной сумме для выхода на безубыточность. FTC также рекомендует оценивать операционные расходы первого года и личные расходы на жизнь вплоть до двух лет. В рекомендациях агентства отдельно отмечено, что запуск может занять несколько месяцев, безубыточность может наступить позже года, а некоторые франшизы ее не достигают.
Российскому покупателю следует использовать этот подход как напоминание о горизонте расчета, а не как норму российского договора или закона. Нельзя перенести структуру американского FDD на договор коммерческой концессии без правовой проверки. Нельзя также сравнивать суммы Item 7 разных франшиз как рыночную статистику: оценки зависят от конкретной модели, места и допущений франчайзера.
Для российского расчета полезно взять обязательные расходы минимум на период запуска и выхода точки на устойчивые поступления, после чего проверить, как меняется кассовый разрыв при задержке открытия и слабом старте продаж. Если исходные данные франчайзера ограничиваются одной цифрой резерва, ее недостаточно. Нужны перечень включенных расходов, продолжительность периода, логика расчета и условия, при которых оценка перестает работать.
Регион, сроки и выручка меняют потребность в деньгах
Даже одинаковый формат франшизы может требовать разного запаса в разных городах и локациях. На сумму влияют арендная ставка, стоимость труда, коммунальные платежи, страхование, лицензии и местные сборы. Эти различия отражаются не только в смете открытия. Они меняют ежемесячную точку безубыточности и глубину кассового разрыва.
Сроки запуска тоже требуют отдельного сценария. Аренда уже начисляется, подрядчик выставляет счета, оборудование оплачено или заказано, а продажи откладываются из-за ремонта, поставки, согласований или обучения команды. Такой сдвиг не обязательно увеличивает все расходы одинаково: часть разовых затрат уже понесена, зато постоянные платежи продолжаются без встречного денежного потока. Поэтому к плановой дате открытия нужно добавить сценарий задержки и посмотреть, сколько недель точка сможет оплачивать обязательства без выручки.
При планировании выручки проверяют ее путь до кассы. Продажа, отраженная в отчете, и деньги, доступные для оплаты счетов, могут относиться к разным датам. Учитываются возвраты, комиссии, отсрочки, график перечислений и возможные удержания. Для расчета важен денежный поток, а не только прибыль в управленческом отчете.
Собранные допущения удобно регулярно сверять с отраслевыми новостями и изменениями условий работы; для быстрой первичной ориентации подойдет дайджест новостей и материалов. Но никакой дайджест не заменит локальную смету: стоимость аренды, состав команды и график выплат берутся из конкретного проекта.
Перед запуском полезно проверить чувствительность модели к изменениям исходных условий:
- дата открытия сдвигается, а арендные платежи и расходы на подготовку продолжаются;
- выручка растет медленнее прогноза, тогда как ФОТ, аренда и роялти возникают по договорному графику;
- стартовая закупка оказывается меньше потребности в повторном заказе, а поставщик требует предоплату;
- фактический фудкост, списания или загрузка сотрудников отличаются от финансовой модели;
- одна из обязательных услуг или лицензий требует дополнительного платежа либо продлевается за счет франчайзи.
Эти сценарии не нужно превращать в один «запас на всякий случай». Каждый из них должен показывать, какой платеж вызывает дефицит, когда это происходит и можно ли заранее изменить график или объем расходов. Если франчайзер не раскрывает основание расчета, разумно запросить детализацию и сверить ее с условиями договора и коммерческими предложениями поставщиков.
Резерв бизнеса не равен деньгам владельца
У франчайзи есть две разные финансовые задачи. Бизнесу нужен запас для оплаты операционных расходов и разовых платежей запуска. Владельцу нужны личные средства на жизнь, пока проект не обеспечивает регулярный доход. Если личные расходы оплачиваются из кассы, резерв точки быстро сокращается и расчет становится фиктивным.
FTC советует потенциальным покупателям франшизы учитывать операционные расходы первого года и личные расходы на жизнь вплоть до двух лет. Для российского проекта это не обязательный норматив и не готовая продолжительность резерва. Это напоминание не подменять финансовую устойчивость бизнеса личными накоплениями и наоборот. Личные расходы зависят от обязательств семьи и доходов вне проекта; их следует считать отдельной строкой.
В США FDD должны предоставить потенциальному франчайзи не менее чем за 14 дней до того, как его попросят подписать договор или заплатить франчайзеру либо связанному с ним лицу. Это правило относится к американским требованиям и не должно переноситься на российскую сделку как установленный срок. Практический смысл для покупателя шире географии: документы и финансовые допущения стоит изучить до необратимых платежей, оставив время на сверку сметы и договора.
В договоре проверяют срок и порядок уплаты роялти, базу его расчета, минимальные платежи, обязательные закупки, требования к ремонту и обновлению оборудования, ответственность за задержку запуска, правила расторжения и возврата сумм. Устное обещание о льготном периоде не заменяет условия, закрепленные в документах. Если франчайзер прогнозирует быстрый выход на операционную прибыль, нужно понять, какие расходы включены в прогноз и кто несет их при отставании от плана.
Итоговый срок окупаемости имеет смысл считать только после того, как в модели учтены все вложения и накопленный дефицит денежных средств. Для простого ориентира общие вложения делят на среднемесячный денежный поток после выхода на устойчивую работу, но этот расчет не показывает провалы первых месяцев и не заменяет помесячную модель. В оценке проекта учитывают первоначальные платежи, последующие вложения, кассовый разрыв и период, когда бизнес еще не возвращает вложенные деньги.
Поэтому ответ на вопрос, сколько оборотных средств нужно для франшизы, появляется только после проверки календаря платежей и сценария поступлений. Минимальный резерв равен не рекламной оценке и не универсальным трем месяцам, а максимальному дефициту денег в реалистичной модели, дополненному отдельным личным запасом владельца. Срок окупаемости следует считать от полного объема вложений и фактического денежного потока, а не от даты открытия точки.