Венчурный ренессанс промышленности: как Вон Кроу из NVP Capital меняет правила игры
данным Fortune, в 2025 году венчурная фирма NVP Capital закрыла второй фонд объёмом $80 млн.
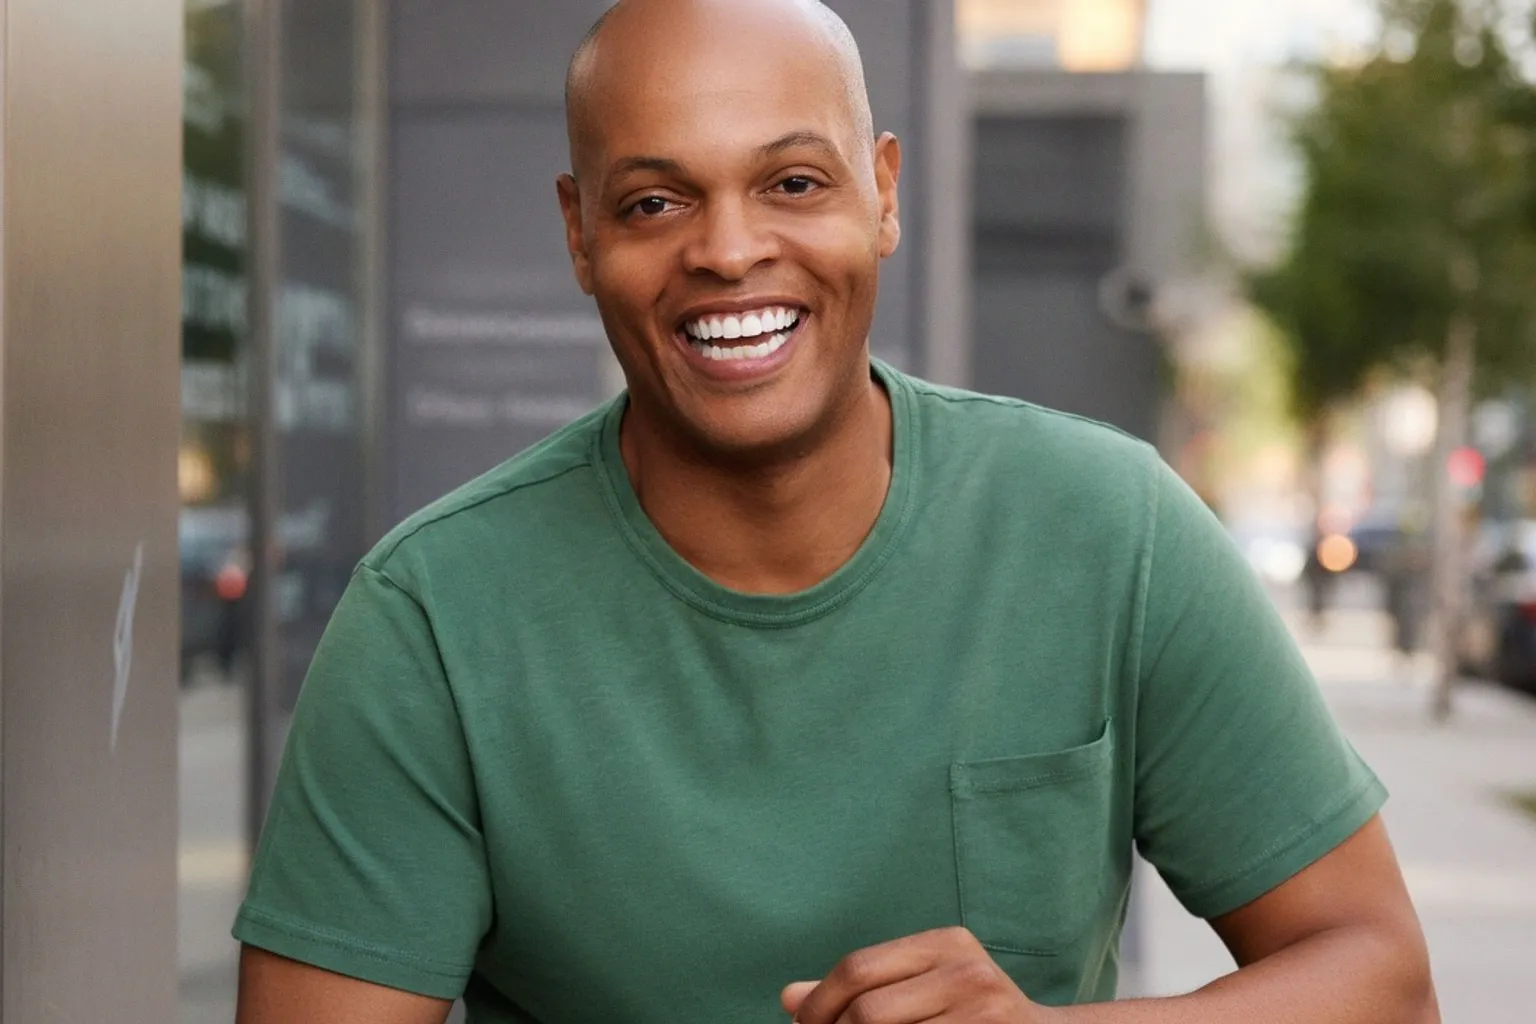
Сооснователь NVP Вон Кроу инвестирует в производственный и промышленный секторы с момента учреждения компании в 2020 году совместно с Дэном Бороком. Для участников российского рынка это индикатор завершения маргинализации «тяжёлых» отраслей в венчурной модели и перехода к их полноценной капитализации.
Параметры фонда и портфель
Основные позиции NVP:
1. Vulcan Elements — редкоземельные металлы, оценка около $2 млрд.
2. Reaxiomatic, Laborup, Outlast Power — энергетика и промышленная автоматизация.
3. Human Archive, Haptica Robotics, Class8, Optimal Dynamics, Upwell — прикладные сервисы и робототехника.
Совокупный объём второго фонда ($80 млн) сопоставим с параметрами российских Series A в hardware-сегменте. Это фиксирует снижение порога входа в капиталоёмкие отрасли.
Структурные драйверы
Кроу выделяет три фактора текущего цикла:
1. Пандемия COVID-19 — обнажение уязвимости цепочек поставок, логистики, энергетики.
2. Геополитические вызовы в аэрокосмической и оборонной отраслях — смещение государственной поддержки в пользу критически важных производств.
3. ИИ-конвергенция — ускорение интеграции цифровых решений и физических активов.
Прямая речь: «Мы находимся на пересечении, где ИИ встречается с физическим миром, и это влияет на всё, включая космос, робототехнику и производство».
Выходы и правовые риски
Кроу прогнозирует комбинацию двух сценариев:
- IPO — при достижении критической массы и публичной готовности эмитента.
- M&A, включая roll-up консолидацию legacy-производителей.
Кроу отмечает, что существует несколько способов обеспечить венчурную доходность в данном сегменте.
Параметры, подлежащие мониторингу:
1. Оценки в сегменте редкоземельных металлов и критического сырья. Текущая оценка Vulcan Elements ($2 млрд) содержит спекулятивную премию.
2. Модель «AI + physical world». Стартапы на стыке ML и промышленного оборудования получают премию при оценке; для российских аналогов это ориентир при структурировании сделок.
3. Государственная поддержка критических отраслей. Субсидии и регуляторные преференции меняют юнит-экономику и срок выхода на безубыточность.
4. Горизонт выхода. Для hardware-проектов цикл до IPO длиннее, чем в чистом софте; базовый сценарий — стратегическое поглощение.
Юридический риск: геополитическая зависимость. Модель «mission-critical industries» предполагает чувствительность к экспортному контролю и санкционным режимам. Для иностранных инвесторов в аналогичные российские проекты это формирует зону правовой неопределённости, требующую due diligence по санкционным спискам и регуляторным ограничениям.